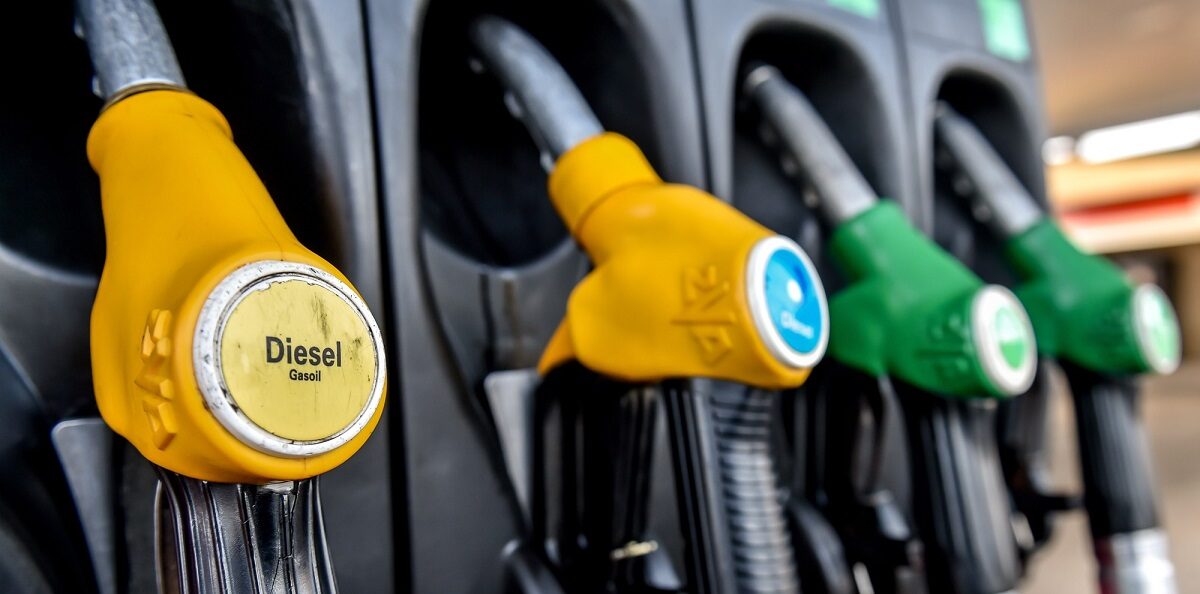
Le projet de loi de finances pour 2027 porte de 35% à 40% le taux de l’impôt sur les sociétés applicable aux importateurs et distributeurs d’hydrocarbures réalisant un bénéfice net d’au moins 100 millions de dirhams. La mesure vise les exercices ouverts à compter du 1er janvier 2027, acomptes provisionnels inclus.
Le texte introduit par ailleurs un acompte douanier de 5% de la valeur en douane, versé au dédouanement par les commerçants important des marchandises destinées à la revente en l’état. Il s’applique à partir du 1er juillet 2027 et pendant soixante mois suivant la première importation, après quoi seuls les opérateurs dépourvus d’une attestation de régularité fiscale de moins de six mois y resteront soumis. L’acompte est imputable sur les acomptes et le solde de l’impôt sur les sociétés, ou sur la cotisation minimale puis l’impôt dû en matière d’impôt sur le revenu, avec un droit à restitution. Les marchandises placées sous régimes économiques en douane et les biens d’investissement en sont exclus.
Le droit de timbre sur les véhicules, dû à la première immatriculation ou au dédouanement et assis sur la valeur hors taxe, est relevé à compter du 1er janvier 2027. Il passe de 5% à 6% pour la tranche de 400 000 à 600 000 dirhams, de 10% à 12% entre 600 001 et 800 000 dirhams, de 15% à 18% entre 800 001 et un million de dirhams, et de 20% à 24% au-delà d’un million.
Un dispositif transitoire est prévu pour 2027 en faveur du secteur informel. Il encourage l’identification volontaire, notamment par l’inscription au rôle de la taxe professionnelle, les intéressés n’étant pas poursuivis au titre des années antérieures et n’étant imposés que sur les revenus postérieurs à leur identification.
En matière de taxe sur la valeur ajoutée, l’importation de bovins, ovins, caprins et camélidés vivants, ainsi que de leurs viandes et abats frais, réfrigérés ou congelés, est exonérée de manière permanente, les droits de douane et autres taxes à l’importation étant également levés sur ces mêmes produits. L’excédent de taxe retenue à la source devient restituable sur demande lorsque la retenue dépasse la taxe due. Les marchands de biens immobiliers se voient offrir un régime optionnel d’imposition sur la marge, la taxe sur les travaux restant déductible à la différence de celle payée à l’acquisition. La vente de sable est exonérée, sans droit à déduction.
Les taxes intérieures de consommation sont réaménagées. Celle sur les cigarettes fait l’objet d’une réforme étalée sur la période 2027-2031. Celle sur les cigarettes électroniques est portée de 50 à 100 dirhams par unité et étendue à toutes les catégories, jetables ou rechargeables, ainsi qu’à leurs composants. Une taxe nouvelle frappe les sirops et concentrés destinés aux machines à soda de la restauration rapide. Les vins et les bières se voient appliquer une composante ad valorem de 30%, avec des minima de 1 265 dirhams par hectolitre pour les premiers et de 1 705 dirhams pour les secondes, et certains alcools une composante de 50% avec un minimum de 33 150 dirhams par hectolitre d’alcool pur.
Sur le volet douanier, les droits sur les tubes de prélèvement sanguin sont ramenés de 17,5% à 2,5%, ceux sur les tubes de collecte en polyéthylène téréphtalate portés de 2,5% à 10%, et les intrants pour aliments du bétail soumis à un taux unique de 2,5% en remplacement de taux allant de 10% à 40%. Le régime préférentiel de 2,5% sur les aliments pour poissons est prorogé jusqu’au 31 décembre 2029, dans la limite de 15 000 tonnes par an.
Ces dispositions sont des propositions soumises au Parlement et leur portée définitive dépendra de leur adoption.
LNT