La circulation fiduciaire dépasse les 500 milliards de dirhams en 2025. Face à la place persistante des espèces et aux limites de l’inclusion financière, Bank Al-Maghrib explore les possibilités d’une monnaie digitale de banque centrale, dont la réussite dépendra autant de son utilité pour les usagers que de sa sécurité.
Le Maroc pourrait franchir une nouvelle étape dans la modernisation de ses moyens de paiement avec l’éventuelle introduction d’un dirham digital. Cette monnaie numérique, qui serait émise par Bank Al-Maghrib, ne vise pas à remplacer les billets et les pièces, mais à proposer un instrument de paiement complémentaire adapté aux nouveaux usages. L’enjeu est de taille : réduire la dépendance au cash, faciliter l’accès aux services financiers et renforcer l’efficacité des transactions.
Dans leur document de travail consacré à la monnaie digitale de banque centrale (MDBC), Chaymae Chaoui, Kamal Lahlou et Mohammed Mikou analysent les opportunités offertes par cette innovation ainsi que les conditions nécessaires à son éventuelle mise en œuvre au Maroc.
Plus de 500 milliards de dirhams en circulation
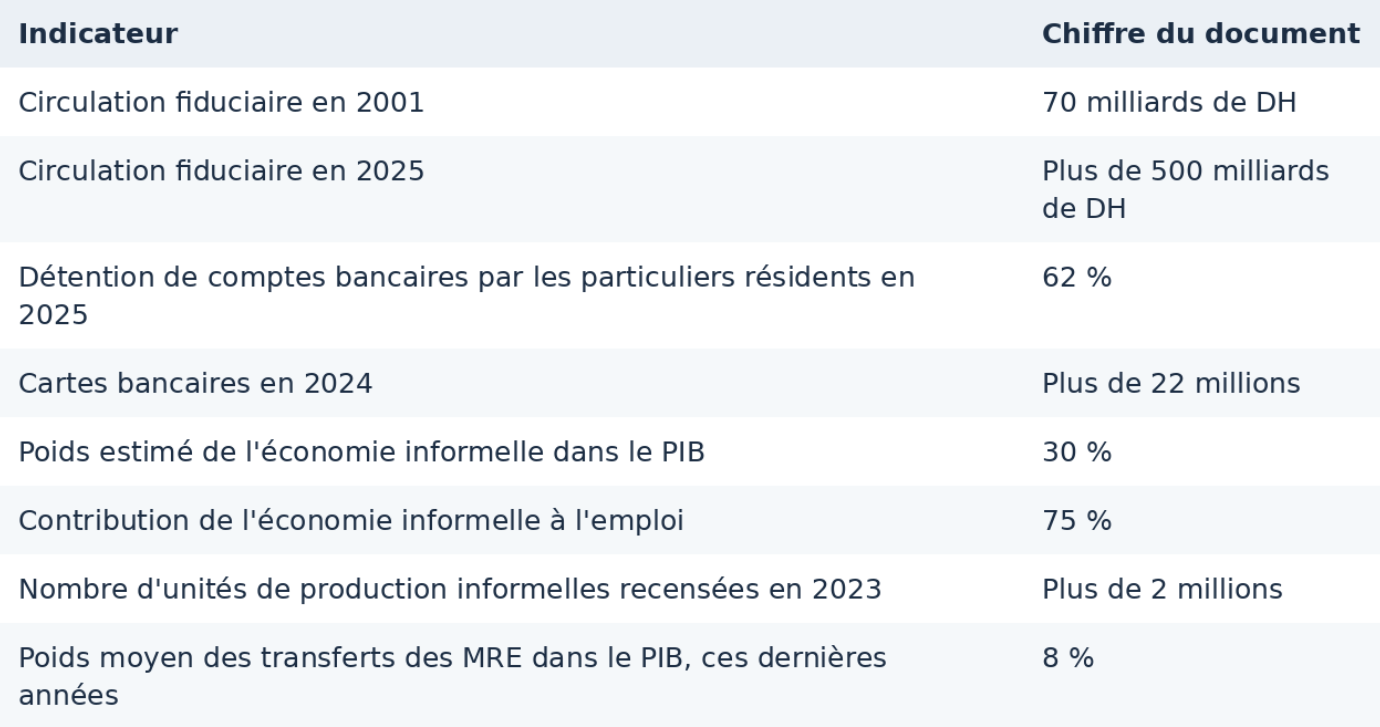
Le premier constat est celui de la place persistante des espèces dans l’économie marocaine. La circulation fiduciaire est passée de 70 milliards de dirhams en 2001 à plus de 500 milliards en 2025. Cette évolution témoigne de l’attachement des agents économiques au cash, qui demeure apprécié pour sa simplicité, son accessibilité et sa capacité à permettre un contrôle direct des dépenses.
Le développement des paiements électroniques n’a pas encore profondément modifié ces habitudes. Si le parc de cartes bancaires a dépassé 22 millions en 2024, les cartes restent principalement utilisées pour les retraits d’espèces plutôt que pour les paiements directs. Introduit en 2019, le paiement mobile progresse, mais son adoption demeure limitée.
Le défi ne consiste donc pas uniquement à mettre en place une nouvelle infrastructure technologique. Il s’agit aussi de proposer une solution suffisamment simple, accessible et avantageuse pour modifier les comportements des particuliers et des commerçants.
Un levier potentiel pour l’inclusion financière
L’inclusion financière constitue l’un des principaux arguments en faveur du dirham digital. D’après le document, le taux de détention de comptes bancaires par les particuliers résidents atteignait 62 % en 2025. Les femmes et les jeunes restent notamment confrontés à des difficultés d’accès aux services financiers.
Une monnaie digitale de banque centrale pourrait élargir les possibilités de paiement, notamment pour les populations éloignées des agences bancaires ou disposant de revenus limités. Des fonctionnalités hors ligne, utilisables sans connexion Internet permanente, pourraient également faciliter les transactions dans les zones où la couverture numérique demeure insuffisante.
L’objectif serait de proposer un moyen de paiement numérique qui conserve certaines caractéristiques du cash, tout en bénéficiant des avantages d’une infrastructure dématérialisée. Encore faudrait-il que son utilisation soit abordable, que les commerçants l’acceptent largement et que les transferts entre les différents prestataires de paiement soient simples.
L’économie informelle dans l’équation
L’éventuel déploiement du dirham digital intervient également dans un contexte marqué par le poids de l’économie informelle. Selon les estimations reprises dans le document, celle-ci représente en moyenne 30 % du PIB et contribue à 75 % de l’emploi.
L’enquête du Haut-Commissariat au Plan sur les unités de production informelles, réalisée en 2023, recense plus de deux millions d’unités, contre environ 1,7 million en 2014. Leurs activités restent largement dépendantes de l’autofinancement et leur recours au crédit formel demeure marginal.
En offrant un moyen de paiement dématérialisé proche, dans ses propriétés fondamentales, de l’argent liquide, le dirham digital pourrait contribuer à faciliter l’intégration progressive de certaines activités dans les circuits formels. Il ne saurait toutefois, à lui seul, résoudre les difficultés liées à l’informalité, qui nécessitent également des mesures administratives, fiscales et économiques adaptées.
Une expérimentation déjà engagée
Bank Al-Maghrib a engagé des travaux d’analyse et d’expérimentation sur la faisabilité d’une monnaie digitale de détail. Avec l’appui du Fonds monétaire international et de la Banque mondiale, une preuve de concept a permis de tester plusieurs fonctions essentielles : émission de la monnaie, distribution, détention dans des portefeuilles numériques et paiements entre particuliers.
Le prototype reposait sur une architecture à deux niveaux. La banque centrale assurait l’émission, tandis que les intermédiaires financiers prenaient en charge la distribution et la relation avec les utilisateurs. Deux solutions technologiques, centralisée et distribuée, ont été testées afin d’en comparer les performances.
Selon le document, ces travaux ont confirmé la faisabilité technique d’une MDBC de détail au Maroc. Ils ont également permis d’approfondir les questions de cybersécurité, de protection des données, d’interopérabilité et de capacité à traiter un volume important de transactions.
Ces résultats ne signifient cependant pas que le lancement du dirham digital est acquis. Le document insiste sur la nécessité d’une démarche progressive, prudente et concertée.
Les transferts des MRE, un autre débouché potentiel
L’intérêt du projet pourrait dépasser les paiements domestiques. Les transferts des Marocains résidant à l’étranger ont représenté en moyenne l’équivalent de 8 % du PIB au cours des dernières années, selon les auteurs.
Une interconnexion future entre différentes monnaies digitales de banques centrales pourrait contribuer à réduire les délais et les coûts des transferts internationaux. Le document cite notamment le projet mBridge, dont les expérimentations ont permis, dans certains cas, de réduire les coûts de transfert jusqu’à 50 % et d’exécuter des transactions en quelques secondes plutôt qu’en plusieurs jours.
Pour le Maroc, l’enjeu serait de tirer parti de ces évolutions internationales afin de faciliter les transferts et de favoriser le développement des fintechs. Ces bénéfices restent néanmoins conditionnés à la mise en place d’infrastructures interopérables et à des accords avec les partenaires concernés.
Cybersécurité et stabilité bancaire : les conditions du succès
Les opportunités du dirham digital s’accompagnent de risques. La protection des données personnelles, la prévention de la fraude et la résistance aux cyberattaques figurent parmi les principales exigences du projet.
La stabilité du système bancaire représente un autre point de vigilance. Si les utilisateurs transféraient massivement leurs dépôts bancaires vers une monnaie digitale de banque centrale, les établissements de crédit pourraient voir leurs ressources de financement se réduire et leur coût de financement augmenter.
Pour limiter ce risque, les auteurs privilégient une architecture hybride à deux niveaux, une monnaie initialement non rémunérée et des plafonds de détention et de transaction adaptés. L’idée est de favoriser l’utilisation du dirham digital pour les paiements courants plutôt que d’en faire un instrument concurrent des dépôts bancaires.
La question de la confidentialité sera également déterminante. Le dispositif devra concilier la protection des données des utilisateurs avec les exigences de traçabilité nécessaires à la lutte contre le blanchiment de capitaux et le financement du terrorisme.
La confiance des usagers, principal test
Au-delà des choix techniques, la réussite du dirham digital dépendra de son adoption effective. Les expériences internationales citées dans le document montrent que le lancement d’une monnaie digitale ne garantit pas son utilisation à grande échelle. Au Nigeria et aux Bahamas, notamment, les niveaux d’adoption sont restés faibles malgré la mise en place des dispositifs.
Le Maroc devra donc réunir plusieurs conditions : des infrastructures numériques performantes, des coûts d’utilisation réduits, une large acceptation par les commerçants, une interopérabilité avec les moyens de paiement existants et un cadre juridique clair.
Le dirham digital apparaît ainsi moins comme une simple innovation monétaire que comme un chantier de transformation de l’écosystème des paiements. Son potentiel est réel, mais son succès se mesurera finalement à sa capacité à répondre à des besoins concrets, à inspirer confiance et à offrir une véritable valeur ajoutée par rapport au cash et aux solutions numériques déjà disponibles.
LNT