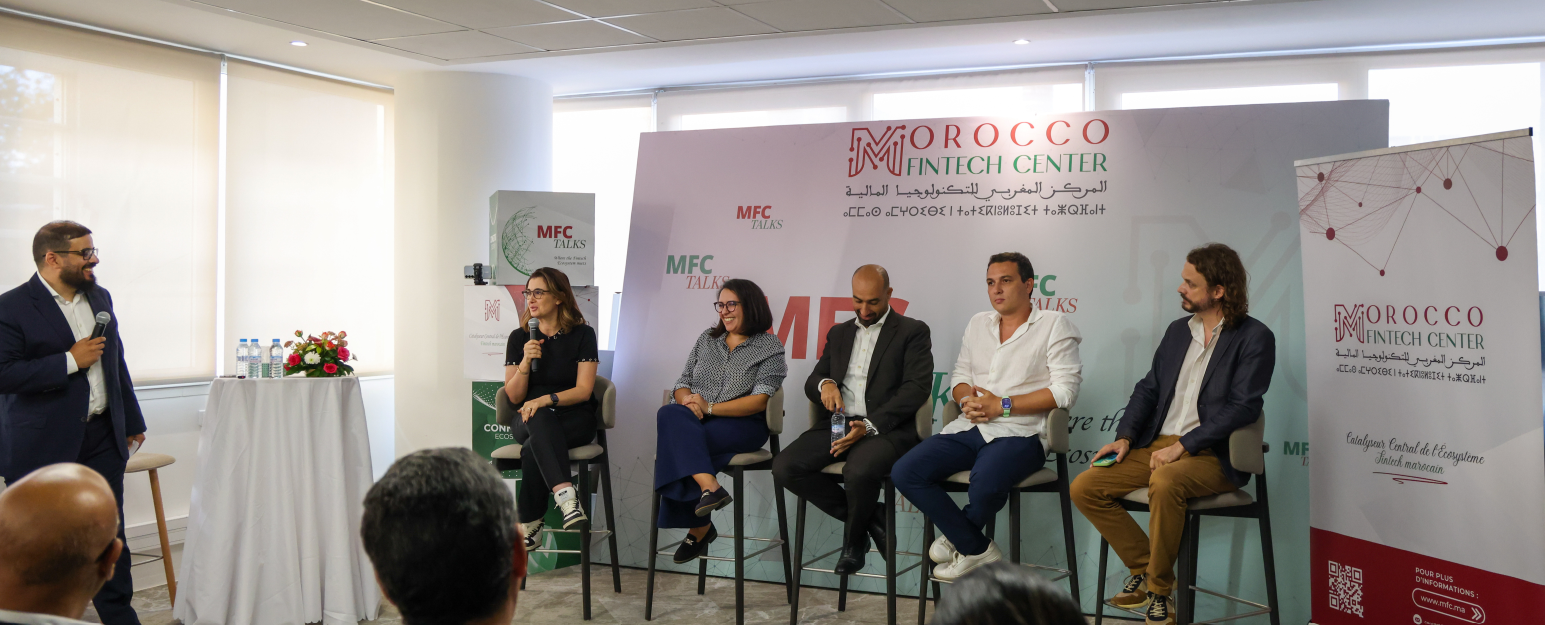
Le Maroc dispose désormais d’infrastructures permettant de développer les paiements instantanés, mais leur adoption reste encore nettement en retrait par rapport au potentiel du marché. Réunis à l’occasion de la 11ᵉ édition des MFC Talks, organisée le 24 septembre par le Morocco Fintech Center en partenariat avec HPS, régulateurs, opérateurs et Fintechs ont mis en avant un changement de priorité : après la construction des infrastructures, l’enjeu porte désormais sur les usages, l’acceptation par les commerçants et la création de services capables de concurrencer le cash.
Le Royaume dispose déjà d’infrastructures et d’un cadre institutionnel permettant aux fonds de circuler rapidement, mais la disponibilité de ces outils ne s’est pas encore traduite par une adoption massive des moyens de paiement électroniques. C’est l’un des principaux constats dressés lors des MFC Talks consacrés à la maturité du marché marocain et aux opportunités offertes aux Fintechs.
En ouverture de la rencontre, Mohamed Horani, PDG de HPS, a replacé cette évolution dans un mouvement plus large associant technologie, marché et réglementation. Selon lui, plusieurs transformations convergent actuellement : paiement instantané, open banking, intelligence artificielle, stablecoins et réflexion autour des monnaies numériques de banques centrales. Le paiement instantané modifie notamment le rapport au temps en permettant à la valeur de circuler en quelques secondes et en continu.
Pour Mohamed Horani, l’enjeu consiste désormais à utiliser les infrastructures existantes pour développer de nouveaux services. Il a notamment appelé à renforcer l’open innovation entre banques, institutions et Fintechs afin de faciliter le passage des projets de l’expérimentation au marché. L’objectif affiché est également de faire du marché marocain un terrain de développement pour des solutions susceptibles, à terme, de changer d’échelle.
Les échanges ont cependant fait apparaître un décalage entre les capacités techniques disponibles et leur utilisation effective. Selon les données évoquées lors du panel, le potentiel immédiat d’acceptation serait d’environ 1,5 million de commerçants équipables, alors que le nombre de commerçants actifs dans le paiement électronique se situerait autour de 60.000. Les intervenants ont également relevé que le cash continuait d’occuper une place prépondérante dans les transactions.
Le Maroc n’en est pourtant pas au début de la construction de son écosystème. Les travaux engagés au cours des dernières années ont notamment porté sur l’interopérabilité, les établissements de paiement, le paiement mobile et, plus récemment, le virement instantané. Pour les intervenants, le défi se déplace donc progressivement de l’infrastructure vers l’adoption.
Cette évolution conduit également Bank Al-Maghrib à faire évoluer son approche. Fadwa Jouali, directrice adjointe des systèmes et moyens de paiement à Bank Al-Maghrib, a expliqué que le régulateur intervient désormais davantage comme « architecte de l’écosystème », avec l’objectif d’améliorer l’interopérabilité, de structurer les infrastructures et de créer un cadre favorisant à la fois l’adoption et la concurrence.
L’un des principaux enjeux reste l’acceptation par les petits commerçants. Les participants ont notamment évoqué les coûts, la simplicité des parcours, les habitudes liées au cash et la nécessité d’apporter aux professionnels une valeur ajoutée dépassant la seule possibilité d’encaisser électroniquement.
Parmi les solutions envisagées figure le Soft POS, qui permet de transformer un smartphone équipé de la technologie NFC en terminal de paiement. Cette solution pourrait réduire le coût d’équipement et faciliter l’accès au paiement électronique pour les micro-commerçants.
Mais le paiement instantané ne répond pas nécessairement aux mêmes besoins pour toutes les entreprises. Les intervenants ont notamment distingué l’instantanéité de la transaction du besoin de règlement rapide du commerçant. Pour certaines activités, les priorités peuvent davantage porter sur le rapprochement des opérations en fin de journée, la gestion des remboursements, les annulations ou encore la maîtrise du risque.
L’enjeu serait donc moins d’imposer un nouveau moyen de paiement que d’intégrer plusieurs solutions dans un même parcours. Un commerçant pourrait ainsi accepter carte, paiement mobile, QR code ou paiement instantané à travers une interface commune. Cette harmonisation permettrait d’éviter la multiplication des dispositifs tout en laissant au consommateur le choix de son moyen de paiement.
Cette logique de convergence se retrouve également dans les réflexions autour d’un schéma domestique plus intégré. Selon les échanges, l’écosystème dispose déjà de plusieurs infrastructures et moyens de paiement, mais leur fragmentation peut compliquer aussi bien leur utilisation que leur communication auprès du public.
Bank Al-Maghrib travaille ainsi sur une vision visant à disposer de règles et de standards davantage harmonisés entre les différents moyens de paiement. L’objectif serait de s’appuyer sur les infrastructures existantes tout en organisant des « routes » communes permettant de développer de nouveaux usages.
La sécurité constitue parallèlement une composante centrale de cette évolution. Avec l’accélération des paiements et la multiplication des canaux numériques, les dispositifs de détection de la fraude doivent eux aussi fonctionner plus rapidement. Les discussions ont notamment porté sur le monitoring en temps réel, mais également sur le facteur humain et la sensibilisation des utilisateurs face aux techniques d’ingénierie sociale.
Pour les Fintechs marocaines, cette nouvelle phase pourrait ouvrir plusieurs champs de développement. Au-delà du traitement technique de la transaction, la valeur pourrait progressivement se déplacer vers les services associés : orchestration de plusieurs moyens de paiement, rapprochement comptable, gestion du risque, fidélisation, expérience utilisateur ou services destinés aux petits commerçants.
L’open banking et l’intelligence artificielle pourraient également élargir ces possibilités. Mohamed Horani estime que l’enjeu est désormais de construire sur les infrastructures existantes plutôt que de les reproduire, afin de concentrer les investissements sur la création de nouveaux services.
Le développement du paiement instantané apparaît ainsi moins comme une rupture isolée que comme une nouvelle composante d’un écosystème en transformation. Après plusieurs années consacrées à l’infrastructure et à l’interopérabilité, la prochaine étape dépendra surtout de la capacité des acteurs à convertir ces acquis techniques en usages quotidiens, aussi bien pour les particuliers que pour les commerçants et les entreprises.
Selim Benabdelkhalek