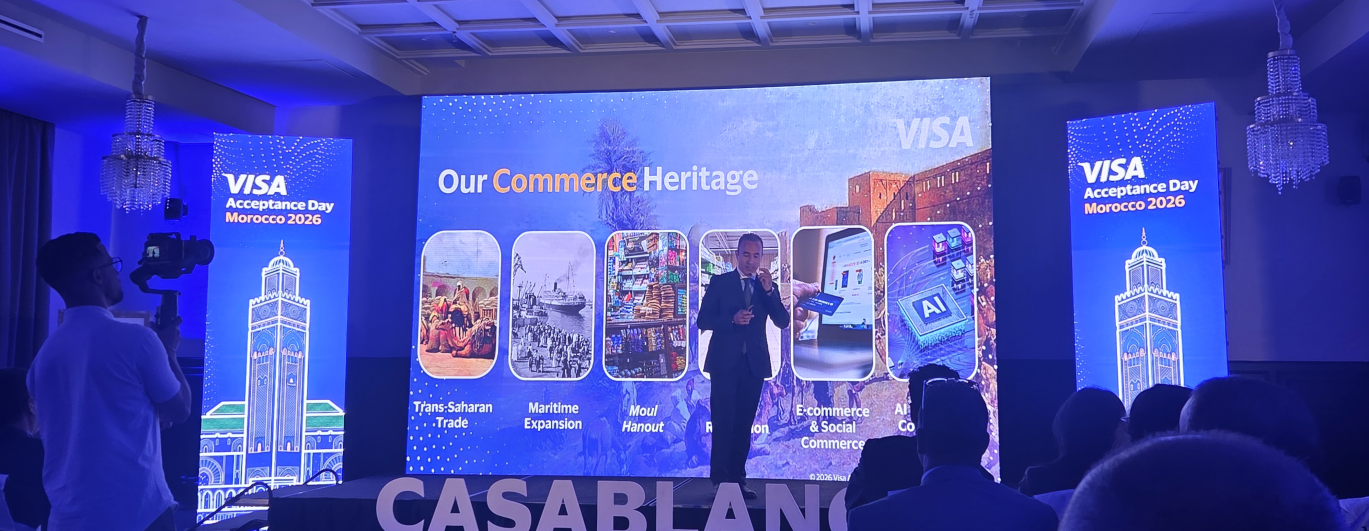
Malgré la progression des cartes, des infrastructures et du nombre d’acteurs, l’usage du cash reste dominant au Maroc et une large partie des commerçants demeure encore en dehors de l’écosystème du paiement électronique. Réunis le 17 septembre à l’occasion du « Visa Acceptance Day », des responsables de Visa et des professionnels du secteur ont passé en revue les principaux freins à l’acceptation des paiements digitaux, mais aussi les opportunités liées aux petits commerces, au tourisme, aux nouvelles technologies et à l’intelligence artificielle.
Le développement du paiement électronique au Maroc dispose encore d’une importante marge de progression. C’est l’un des principaux constats dressés lors du « Visa Acceptance Day », organisé jeudi 17 septembre 2026. L’événement a réuni différents acteurs de l’écosystème afin d’aborder les transformations de l’acceptation des paiements, de la sécurité des transactions aux nouveaux usages liés à l’intelligence artificielle.
Pour Sami Romdhane, directeur général de Visa Maroc, l’évolution du commerce s’accompagne d’une transformation progressive des moyens de paiement. Après le développement du commerce électronique et des paiements mobiles, l’émergence du « commerce agentique », dans lequel des agents d’intelligence artificielle peuvent intervenir dans le parcours d’achat, constitue désormais une nouvelle étape.
Cette évolution intervient alors que le potentiel du marché marocain reste largement inexploité. Une étude présentée par Ibtissam Moatadid, Manager Merchant Sales & Acquiring chez Visa Maroc, estime à 2,6 millions le nombre de commerces et d’activités entrepreneuriales dans le Royaume. Seulement 120.000 seraient équipés de solutions de paiement digital, tandis que le nombre de points d’acceptation équipés de terminaux de paiement s’établirait autour de 80.000.
Pour Visa, l’enjeu ne consiste toutefois pas uniquement à multiplier les équipements. Il s’agit également d’en développer l’usage. L’entreprise estime que l’élargissement du réseau d’acceptation doit notamment passer par les petites villes, les commerces de proximité et certaines catégories de commerçants jusqu’ici peu couvertes.
« Poser un TPE chez un commerçant et voir une transaction par mois » ne suffit pas à développer véritablement le paiement digital, a relevé Ibtissam Moatadid, qui insiste sur la nécessité de travailler simultanément sur l’équipement et sur la fréquence d’utilisation.
Selon l’étude présentée lors de l’événement, 67 % des répondants considèrent le paiement digital comme un levier de croissance et 70 % estiment qu’il peut contribuer à augmenter les revenus. Le téléphone apparaît également comme un moyen de réduire les barrières à l’entrée : 63 % des répondants le considèrent comme un levier potentiel de développement, notamment parce qu’il peut être transformé en terminal d’acceptation sans nécessiter l’installation d’un TPE traditionnel.
Cette technologie, souvent désignée sous le terme de « Tap to Phone », permet à un smartphone compatible de recevoir directement des paiements sans contact. Visa y voit notamment une solution pour les petits commerçants, artisans et professionnels mobiles.
L’évolution du marché ne concerne pas uniquement les équipements. Pour Ghita Belkhayat, Director VAS Acceptance chez Visa, le paiement tend progressivement à devenir une composante intégrée et moins visible du parcours d’achat.
Après les cartes bancaires, qui ont réduit la nécessité de transporter des espèces, le commerce électronique a limité les déplacements et les applications mobiles ont rendu les transactions accessibles depuis pratiquement n’importe quel lieu. La prochaine étape pourrait être celle d’un commerce dans lequel un assistant d’intelligence artificielle recherche un produit, compare les offres et réalise une transaction au nom de son utilisateur.
Cette transformation renforce parallèlement les attentes en matière de simplicité et de personnalisation. D’après les données présentées par Visa, 60 % des consommateurs souhaitent disposer d’une expérience personnalisée, tandis que 74 % veulent pouvoir utiliser le moyen de paiement de leur choix, indépendamment du lieu ou du moment.
La simplification du parcours de paiement doit cependant s’accompagner d’un renforcement de la sécurité. Les responsables de Visa ont insisté sur le risque que représente la fraude pour la confiance des consommateurs et des commerçants.
L’objectif consiste à trouver un équilibre entre détection des opérations frauduleuses et limitation des refus injustifiés de transactions légitimes. Selon les chiffres présentés lors de la rencontre, le passage à certains outils récents de gestion du risque permettrait, en moyenne, de réduire la fraude de 32 % tout en augmentant le taux d’acceptation de 29 %.
La tokenisation constitue un autre élément de cette stratégie. Le principe consiste à remplacer les informations sensibles d’une carte par un identifiant numérique afin de réduire leur exposition lors des transactions. Cette technologie est appelée à jouer un rôle accru avec le développement des paiements réalisés par des agents d’intelligence artificielle.
Le « commerce agentique » a ainsi occupé une place importante dans les échanges. Dans ce modèle, le consommateur pourrait confier à un assistant numérique la recherche, la comparaison puis l’achat d’un produit en définissant préalablement ses préférences et ses limites de dépense.
Pour rendre ces usages possibles, Visa travaille notamment sur des mécanismes permettant d’identifier les agents, d’évaluer leur fiabilité et d’encadrer les transactions qu’ils réalisent. L’enjeu est de permettre l’automatisation tout en maintenant le contrôle du consommateur et la sécurité du commerçant.
Cette évolution s’accompagne d’une diversification des solutions d’acceptation. Les responsables de Visa ont notamment évoqué les liens de paiement pouvant être transmis par messagerie ou réseaux sociaux, les solutions de facturation numérique, les paiements récurrents ou encore les outils permettant aux petits commerçants de gérer simultanément leurs ventes, leurs stocks et leurs encaissements.
Ces solutions pourraient notamment répondre aux besoins des vendeurs utilisant Instagram ou WhatsApp, qui restent encore largement dépendants des espèces ou de processus de paiement séparés de leur activité commerciale.
À l’approche des grands événements internationaux que le Maroc accueillera dans les prochaines années, Visa considère enfin le tourisme, le transport, les commerces de proximité et les petites entreprises comme des secteurs susceptibles d’accélérer l’adoption. L’enjeu sera moins de disposer de nouvelles technologies que d’étendre leur utilisation quotidienne, tout en maintenant la confiance et la sécurité nécessaires au passage progressif du cash vers les moyens de paiement électroniques.
Selim Benabdelkhalek